


 Профиль

ГидроМашСервис – обзор отчета МСФО 2025

ГМС — машиностроительный и инжиниринговый холдинг: насосное, компрессорное и нефтегазовое оборудование. Эмитент рынку давно известен. В прошлый раз мы разбирали ГМС, когда чистый долг был отрицательным.
С тех пор произошли смена собственника и общий кризис крупных производственных групп. Посмотрим, с чем ГМС вошёл в 2026 год. Консолидации за полугодие ещё нет, но вряд ли за шесть месяцев картина радикально изменилась. Цель — измерить температуру у бывшего ЗОЖ-эмитента с ультраконсервативной финансовой политикой.
Основные финансовые результаты: 🔴 Выручка: 54 127 млн. (🔻 -21% к 2024) 🟡 EBITDA: +6 127 млн. (🔻 -10%) Денежный поток от операций: 🟡 Чистый (OCF): -3 613 млн. (против -4 109 млн. годом ранее) 🟢 Поток до изменения оборотки, процентов и налогов (FFO): +5 148 млн. (🔻 -16%) Остаток кэша: 8 249 млн. (🔻 -17%) 🟢 ROIC по EBITDA / по FFO: 23,5% / 19,7% 🟡 Чистая прибыль: +3 908 млн. (🔻 -31%) 🔴 Финансовый долг: 19 043 млн. (🔺 +60%), краткосрочный долг: 59%
Да, ГМС уже не тот: снижаются выручка и прибыль, OCF отрицательный, долг растёт. Но на фоне других публичных промышленных групп результаты всё ещё хорошие: EBITDA, FFO и даже чистая прибыль остаются положительными. Кэш — почти 50% финансового долга, а возврат на инвестиции позволяет занимать в текущих условиях.
Что тревожит? Во-первых, выросла доля короткого долга. Компания, как и многие, понемногу нарушает ковенанты. Банки пока дают waiver и не требуют досрочного погашения, но это может измениться — давление на ликвидность тогда резко усилится. Во-вторых, на балансе 6,2 млрд займов, выданных связанным сторонам. Всё как мы любим.
Почему OCF заметно ниже FFO? Не только из-за процентов. Группа закрывала работы, под которые ранее получила авансы: это уменьшило контрактные обязательства. Плюс 1,6 млрд руб. ушло в рост контрактных активов — вероятно, это уже признанная выручка по строительным контрактам, по которой ещё не получены деньги и не возникло безусловного права на оплату. Аудитор выделил оценку такой выручки как ключевой вопрос аудита. То есть денег «по кассе» меньше, чем по начислению.
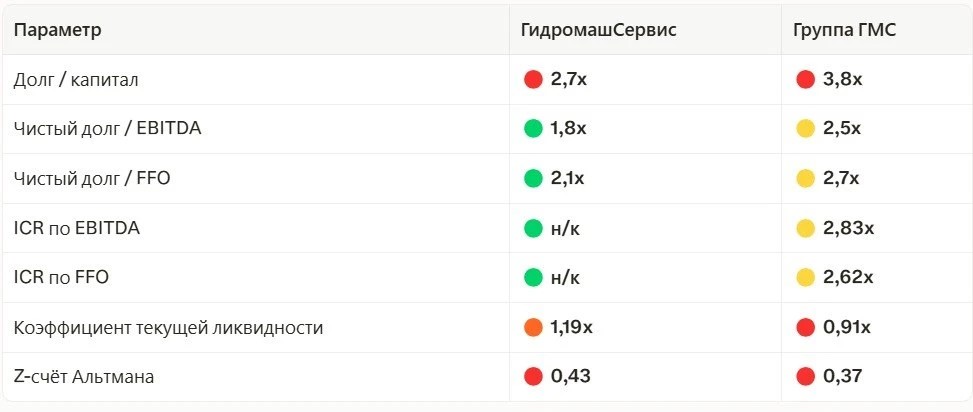
Основные коэффициенты финансовой устойчивости: Долг к капиталу (🔴>2): х2,7 Чистый долг к EBITDA / FFO (🟢<2,5): х1,8 / х2,1 ICR по EBITDA / FFO (🟢): чистые процентные платежи отрицательны! Коэффициент текущей ликвидности (🔴<1,5): 1,19 Z-счет Альтмана (🔴<1,1): 0,43
Прежней безмятежности в долговой нагрузке больше нет. В плюсе хорошее покрытие долга прибылью и FFO, а также отрицательные чистые проценты к уплате: в 2025 году долговое финансирование оказалось для компании практически бесплатным. Правда, есть ещё поручительства по кредитам связанных сторон на 17 млрд руб., не отражаемые на балансе.
После рекордных дивидендов 2024 года и вывода средств в займы связанным сторонам доля капитала в бизнесе упала ниже критической ⅓ и приближается к ¼. Параллельно усложняется ликвидность из-за высокой кредиторки и короткого долга. Свободные лимиты кредитных линий не раскрыты, хотя компания утверждает, что они есть. ГМС также активно рефинансируется на публичном рынке. С таким уровнем ликвидности справляться можно, но звоночек уже есть.
Кредитный рейтинг: 🆕 А от Эксперт РА, присвоен 06.10.25, развивающийся ☑️ А+ от НКР, подтвержден 30.09.25, стабильный
Развивающийся прогноз Эксперта был связан со сменой собственника. По данным Rusprofile, на момент подготовки обзора интеграция в контур РГД завершена — этот источник неопределённости снят.
Вывод: Гидромаш остаётся заметно устойчивее большинства публичных крупных промышленных групп. Но экономика и отрасль ослабли, что снизило кредитное качество эмитента, несмотря на консервативную финансовую политику. Смена собственника понятна и в российских условиях скорее выглядит позитивом.
Вероятность негативных рейтинговых действий на ближайших пересмотрах есть, как и по индустрии в целом. Но наша оценка кредитного качества ГМС остаётся выше, чем у большинства соседних промышленных групп.
Разбор отчетности Гидромашсервиса мы взяли с сервера раскрытия. Коллеги подсветили, что это не исчерпывающая отчетность, т.к. сам эмитент консолидирует в своем отчете только примерно 2/3 бизнеса группы. Отсюда и займы связанным сторонам.
Полная консолидация по группе ГМС доступна на сайте компании . Конечно, при оценке кредитного качества и рисков эмитента правильно будет учитывать и полную отчетность группы. Но здесь мы считаем необходимым сделать несколько важных оговорок:
✅ Если эмитент действительно хочет, чтобы его финансовое состояние рынок оценивал по консолидированной отчетности всей группы, то логично эту отчетность выкладывать на сервер раскрытия вместе с консолидацией собственной отчетности ✅ В представленных на сайте материалах нет аудиторского заключения. Соответственно, мы не знаем, какие ключевые вопросы поднял аудитор в ходе проверки, и есть ли какие-то оговорки и замечания в аудиторском заключении ✅ Представленная на сайте консолидация группы не содержит примечаний и разъяснений, что делает невозможным точный расчет и проверку отдельных показателей отчетности, таких как EBITDA, например.
В этой связи сделать полный и ответственный разбор отчета Группы ГМС мы по факту не можем. Хотя, конечно, основные различия в представленных отчетностях понятны. На наш взгляд, соотношение бизнеса ГидроМашСервиса и Группы ГМС выглядит примерно следующим образом: 👉🏼 Выручка по группе больше на 45% 👉🏼 EBITDA больше на 56% 👉🏼 Чистая прибыль меньше на 29% 👉🏼 Собственный капитал больше на 26% 👉🏼 Финансовый долг больше на 75% 👉🏼 Чистый долг больше на 121% 👉🏼 Денежный поток от операций также больше: OCF +24% / FFO +72%
В результате на балансе Группы пропадают финансовые вложения, которые мы видели на балансе ГидроМашСервиса. Все внутригрупповые расчеты в общей консолидации обнуляются. Поскольку примечаний мы не видим, судить однозначно о поручительствах мы не можем, но, предположительно, при общей консолидации по группе их также нет, т.к. все связанные стороны консолидированы в периметре Группы ГМС.
И, не смотря на рост масштабов бизнеса в консолидации по Группе, мы видим некоторое ухудшение показателей долговой нагрузки (см. приложенный скриншот). Тем не менее общий вывод сохраняется неизменным: компания продолжает зарабатывать, генерить кэш и обслуживать свои долги. Кризис в экономике и индустрии усложнил финансовое положение и ухудшил кредитные метрики. Тем не менее, консервативная финансовая политика в предыдущие годы дала компании определенный запас прочности, который делает ГМС сейчас более устойчивым, чем большинство сопоставимых промышленных групп на отечественном долговом рынке.